A reforma tributária para dentistas substitui quatro tributos sobre o consumo (PIS, Cofins, ICMS e ISS) por dois: a CBS, federal, e o IBS, de estados e municípios. O IPI, o quinto tributo do modelo antigo, é zerado na maior parte dos casos e mantido só para proteger a Zona Franca de Manaus. Para a clínica odontológica, o ponto que mais pesa é que serviço odontológico é serviço de saúde, e serviço de saúde tem redução de 60% na alíquota. A troca não acontece de uma vez: começa em 2026 com um teste de 1% e só fica completa em 2033. Se você está no Simples Nacional e atende paciente pessoa física, a mecânica do seu dia a dia muda pouco. Se você está no Lucro Presumido, a conta precisa ser refeita com o seu contador.
Esse é o texto que eu queria ter sempre pronto para mandar quando um cliente dentista me liga preocupado com a conta. Vou explicar o que muda de fato, com um exemplo numérico de uma clínica que atendo (detalhes trocados por discrição), e o que dá para fazer agora, sem correria.
O que são o IBS e a CBS
A reforma do consumo nasceu da Emenda Constitucional 132, de 20 de dezembro de 2023, e foi detalhada pela Lei Complementar 214, de 16 de janeiro de 2025. O IBS (Imposto sobre Bens e Serviços) ocupa o lugar do ICMS estadual e do ISS municipal. A CBS (Contribuição sobre Bens e Serviços) ocupa o lugar do PIS e da Cofins federais. O IPI não é substituído por esses dois: a partir de 2027 ele tem a alíquota reduzida a zero para quase tudo, permanecendo apenas como forma de preservar a competitividade da Zona Franca de Manaus. Existe ainda o Imposto Seletivo, que incide sobre produtos como cigarro, bebida alcoólica, bebidas açucaradas, veículos e a extração de petróleo e minérios, e não alcança a rotina de um consultório.
Os dois juntos formam o que se chama de IVA dual, com uma diferença de mecânica que importa para a clínica: o imposto pago nas compras vira crédito e abate o imposto devido nas vendas. É a não cumulatividade plena, e hoje ela quase não existe para consultório odontológico.
A alíquota de referência dos dois tributos somados está estimada em torno de 26,5%, algo como 8,8% de CBS mais 17,7% de IBS. Esse 26,5% é o teto fixado em lei, e projeções mais recentes do Ministério da Fazenda já apontaram algo entre 27% e 28%. O número final ainda será fixado por resolução do Senado Federal com base na arrecadação real, então trate como estimativa, não como valor fechado. Guarde esse ponto, porque quase tudo que envolve percentual na reforma ainda depende de regulamentação.
Por que a clínica odontológica entra como serviço de saúde: a redução de 60%
A parte mais favorável da reforma tributária para dentistas está aqui. A Emenda Constitucional 132 de 2023 prevê redução de 60% das alíquotas de IBS e CBS para um conjunto de serviços, e serviços de saúde estão nesse grupo. A regra está no artigo 128 e no Anexo III da Lei Complementar 214/2025, e os serviços odontológicos entram nessa lista como serviços de saúde.
Na prática, se a referência total fica perto de 26,5%, a alíquota efetiva de um serviço de saúde com o desconto de 60% fica em torno de 10,6%. De novo: número estimado, porque a referência ainda não foi fixada.
Existe um ponto que ainda depende de regulamentação, e eu prefiro dizer isso com todas as letras. Procedimento puramente estético, sem finalidade de saúde, pode não receber a redução de 60%. Falo de clareamento estético, facetas com finalidade estética e harmonização orofacial. Esse tipo de serviço pode cair na redução de 30% prevista para serviços de profissões intelectuais regulamentadas (a odontologia é uma delas), ou na alíquota cheia. Qual regra vale para cada procedimento depende de como ele é enquadrado no Anexo III da lei, que lista os serviços de saúde com o desconto de 60%, e nas classificações fiscais que os atos infralegais ainda estão detalhando. Se boa parte do seu faturamento é estética, esse é o ponto para acompanhar de perto.
O cronograma da reforma tributária para dentistas, ano a ano
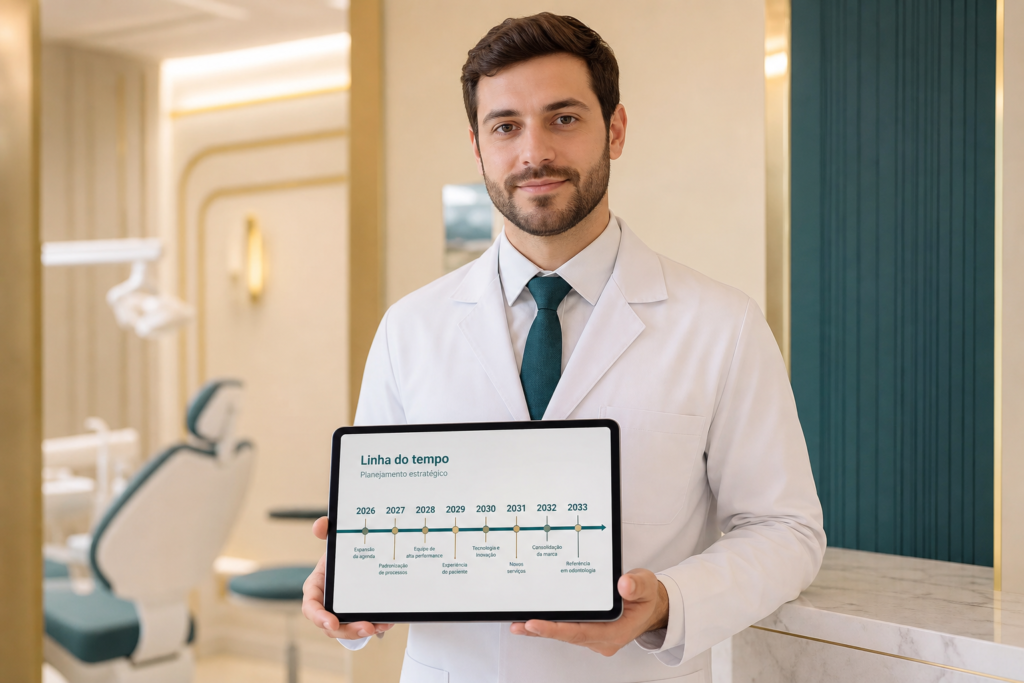
A transição foi desenhada para ser longa, com os dois sistemas rodando em paralelo por vários anos. As regras vigentes em setembro de 2026 preveem o calendário abaixo.
| Ano | O que acontece |
|---|---|
| 2026 | Ano de teste. CBS de 0,9% e IBS de 0,1%, somando 1%. Esse valor pode ser compensado com o PIS e a Cofins devidos, ou dispensado se a clínica cumprir as obrigações acessórias exigidas. |
| 2027 | A CBS passa a valer com alíquota cheia. PIS e Cofins são extintos. O Imposto Seletivo entra em vigor. O IPI é zerado, com exceção de produtos que concorrem com a Zona Franca de Manaus. O IBS segue baixo, em 0,1%. |
| 2028 | O IBS permanece em 0,1%. O sistema antigo de ICMS e ISS ainda funciona normalmente. |
| 2029 a 2032 | ICMS e ISS são reduzidos de forma escalonada, para 90%, 80%, 70% e 60% do valor atual, ano a ano. Na mesma proporção, o IBS sobe para ocupar o espaço. |
| 2033 | Sistema novo em vigor pleno. ICMS e ISS são extintos. PIS e Cofins já não existem desde 2027. O IPI segue formalmente no papel, mas com alíquota zero fora da Zona Franca de Manaus. |
Repare no ritmo. Em 2026 o peso novo é de 1%, e ainda compensável. Em 2027 e 2028, a CBS cheia entra no lugar do PIS e da Cofins, então é troca, não soma, e o IBS ainda é simbólico. O ajuste de verdade acontece entre 2029 e 2033, quando o IBS sobe e o ISS cai. Você tem anos para simular e decidir, não semanas.
Se a sua clínica está no Simples Nacional
O Simples Nacional foi preservado pela Lei Complementar 214/2025. O dentista optante continua recolhendo tudo em uma guia única, o DAS, e o IBS e a CBS passam a estar embutidos nesse recolhimento. Não há nova obrigação separada por causa disso.
Surge uma opção nova: recolher o IBS e a CBS por fora do DAS, pelo regime regular, mantendo o Simples para o resto. Serve para transferir crédito integral desses dois tributos ao cliente. Quem fica só no DAS passa ao cliente pessoa jurídica apenas o pedaço pequeno de IBS e CBS embutido na guia.
E aqui está o que eu mais repito para dono de clínica: isso só importa se o seu cliente for empresa. Paciente de consultório é pessoa física, consumidor final, e não aproveita crédito de imposto. Para a clínica que atende gente física, essa escolha é irrelevante, e não há o que mudar no Simples por causa da reforma.
O Fator R continua valendo
O Fator R é um mecanismo interno do Simples Nacional. Quando a folha de pagamento, somando salários, encargos e pró-labore, representa 28% ou mais da receita bruta dos últimos 12 meses, a atividade sai do Anexo V e passa para o Anexo III, com alíquotas menores. A Lei Complementar 214/2025 não mexe nisso. Se a sua clínica hoje ajusta pró-labore e folha para chegar aos 28% e cair no Anexo III, essa estratégia segue de pé enquanto o Simples existir na forma atual. A comparação entre ficar no Simples ou migrar para o Lucro Presumido ganha uma variável nova com a reforma, mas continua sendo a mesma conta de sempre: folha, margem e mix de procedimentos.
Se a sua clínica está no Lucro Presumido: o crédito que não existia
Para quem está no Lucro Presumido, a reforma traz a mudança mais concreta, e ela tem dois lados.
De um lado, a alíquota nominal sobe. Hoje a clínica no Lucro Presumido paga ISS, em geral entre 2% e 5% conforme o município, mais PIS e Cofins no regime cumulativo, que somam 3,65%. Na reforma, isso é trocado por IBS e CBS com a redução de saúde, algo em torno de 10,6% pela estimativa atual.
De outro lado, aparece o crédito. No regime regular de IBS e CBS, o imposto pago em material odontológico, próteses de laboratório, insumos clínicos e equipamentos passa a abater o imposto devido nas vendas. Isso é novidade real para o Lucro Presumido: hoje o PIS/Cofins cumulativo e o ISS não devolvem nada disso, e o tributo embutido no preço da prótese fica preso no seu custo. O crédito não elimina a diferença de alíquota, mas reduz o efeito dela, conforme o peso dos insumos no seu gasto.
Um lembrete que evita confusão: IRPJ, CSLL e Imposto de Renda da Pessoa Física são tributos sobre a renda, não sobre o consumo, e a Lei Complementar 214/2025 não mexe neles. A equiparação hospitalar, que reduz a base de cálculo do IRPJ e da CSLL no Lucro Presumido (8% e 12% no lugar de 32%) para clínicas que cumprem os requisitos de estrutura e das normas da Anvisa, continua exatamente como está. Existe um projeto separado para reformar a tributação da renda, ainda em tramitação, e ele é outra história.
Split payment: o imposto separado na hora do pagamento
Outra peça nova é o split payment. Na maquininha de cartão e no Pix, a parcela do imposto tende a ser separada do valor no momento do pagamento e recolhida direto ao fisco, sem passar pela conta da clínica. A implementação é gradual e ainda está sendo regulamentada. O efeito prático para você é de fluxo de caixa: o imposto sai na hora da venda em vez de ser recolhido só no mês seguinte. Vale alinhar isso com o seu contador quando estiver mais perto de valer.
O caso da Dra. Marina: a conta hoje e na reforma
A Dra. Marina tem uma clínica com três cadeiras e faturamento em torno de R$ 1,5 milhão por ano, acima do teto do Simples. Está no Lucro Presumido, com equiparação hospitalar para o IRPJ e a CSLL. Boa parte do custo dela é prótese de laboratório e material de consumo. Os números abaixo são ilustrativos, só para você enxergar a mecânica, e não são projeção da sua clínica nem promessa de resultado.
Hoje, na parte de consumo, que é a parte que a reforma muda:
- ISS do município dela, 3% sobre o serviço: cerca de R$ 45 mil por ano.
- PIS e Cofins cumulativos, 3,65%: cerca de R$ 54,7 mil por ano.
- Total na casa de R$ 100 mil por ano, sem nenhum crédito para abater.
Na reforma, já no regime cheio, pensando em 2033, com a redução de 60% da saúde:
- Alíquota efetiva estimada em torno de 10,6% sobre o faturamento, algo perto de R$ 159 mil de imposto sobre as vendas.
- Crédito sobre insumos: ela gasta por volta de R$ 500 mil por ano entre prótese de laboratório, material de consumo e insumos clínicos. Boa parte disso são próteses e dispositivos médicos, que também entram em alíquota reduzida, então o crédito acompanha esse patamar: algo entre R$ 45 mil e R$ 55 mil no ano, conforme o que cada fornecedor destacar. Equipamento tributado à alíquota cheia geraria um crédito maior.
- Imposto líquido na casa de R$ 104 mil a R$ 114 mil por ano.
Nesse cenário ilustrativo, a clínica pagaria um pouco mais do que hoje na parte de consumo, mesmo com o crédito. E eu usei premissas conservadoras de propósito. Repare em três coisas. Primeiro, esse valor só chega ao patamar cheio em 2033. Segundo, o resultado muda bastante conforme o peso dos insumos: uma clínica com muito trabalho de laboratório credita mais e pode chegar perto do empate, ou até de um alívio. Terceiro, a alíquota de referência ainda não foi fixada, então o 10,6% pode ficar um pouco abaixo ou acima. É por isso que eu não fecho a conta de ninguém sem simular com os números reais. Se a Dra. Marina fizesse muito procedimento estético puro, teria ainda outra camada de incerteza, porque não está definido se estético entra na redução de 60%.
O que fazer agora
Em 2026, a resposta honesta é: quase nada de urgente. O que já faz sentido:
- Manter as obrigações acessórias em dia. Em 2026, a clínica que cumpre as obrigações pode ser dispensada do 1% de teste.
- Sentar com o contador e refazer a comparação entre Simples e Lucro Presumido olhando para a frente, não só para o ano corrente. A reforma pode mudar qual regime é melhor para a sua clínica a partir de 2029, e isso entra junto com folha, Fator R e equiparação hospitalar na mesma conta, como já explico no guia de planejamento tributário para dentista.
- Levantar quanto a clínica gasta por mês em prótese, material e insumos tributados, e garantir que essas notas saem no CNPJ da clínica. Esse é o crédito de amanhã, e nota no nome errado é crédito perdido.
- Se parte relevante do faturamento é estética, acompanhar a regulamentação sobre qual redução se aplica a esses procedimentos.
- Deixar para revisar tabela de preços e contratos quando as alíquotas estiverem fixadas, não antes.
É uma mudança de anos, não de meses, e dá tempo de fazer certo. Se você quer entender onde a sua clínica cai nesse cenário, sem achismo, esse é exatamente o tipo de conta que a gente faz no diagnóstico da contabilidade especializada em odontologia da APICAL: a partir do seu faturamento, da sua folha e do seu mix de procedimentos, dá para simular a carga hoje e na transição e decidir com número na mão. É só chamar no WhatsApp pela página de contato para a gente marcar essa conversa.
Perguntas frequentes sobre a reforma tributária para dentistas
Dentista vai pagar mais imposto com a reforma tributária?
Depende do regime, e não dá para cravar. No Simples Nacional, a tendência é de pouca mudança na carga, porque o recolhimento segue pelo DAS. No Lucro Presumido, a alíquota de IBS e CBS com redução de saúde (estimada em 10,6%) fica acima do ISS mais PIS/Cofins de hoje, mas passa a existir crédito sobre prótese, material e insumos, o que reduz o efeito. O resultado líquido varia caso a caso e ainda depende da alíquota de referência, que não foi fixada. Sobre a renda, ou seja IRPJ, CSLL e IRPF, nada muda.
O Simples Nacional acaba com a reforma?
Não. O Simples foi preservado pela Lei Complementar 214/2025. O optante continua recolhendo pelo DAS, agora com IBS e CBS embutidos. Existe uma opção nova de recolher esses dois tributos por fora para gerar crédito ao cliente, mas ela só interessa a quem atende outras empresas. Para a clínica que atende paciente pessoa física, não muda nada nesse ponto.
O Fator R continua valendo?
Sim. O Fator R é regra do Simples Nacional, e a reforma do consumo não alterou esse ponto. Enquanto o Simples existir na forma atual, a folha de 28% ou mais da receita bruta continua levando a clínica do Anexo V para o Anexo III.
Quando as mudanças começam a valer de verdade para a minha clínica?
2026 é ano de teste, com alíquota de 1% e compensável. 2027 extingue PIS e Cofins e liga a CBS cheia no lugar deles. O ISS só começa a cair em 2029, e o sistema novo fica completo em 2033. O período que pede atenção de verdade é de 2029 em diante, quando o ISS encolhe e o IBS aparece na sua nota fiscal.
Clínica de harmonização orofacial tem a redução de 60%?
A redução de 60% vale para os serviços de saúde do Anexo III da Lei Complementar 214/2025. Procedimento puramente estético pode ficar fora desse anexo e cair na redução de 30% das profissões regulamentadas, ou na alíquota cheia. O enquadramento fiscal de cada procedimento ainda está sendo detalhado pelos atos infralegais, então quem tem faturamento estético relevante deve acompanhar isso antes de refazer preços.
Boa parte dos percentuais citados aqui é estimativa. A alíquota de referência ainda vai ser fixada, e a regulamentação da Lei Complementar 214/2025 vai preencher detalhes que hoje estão em aberto, principalmente sobre procedimento estético. Pelas regras vigentes em setembro de 2026, o que já está firme é a estrutura: IBS e CBS no lugar dos tributos antigos, redução de 60% para saúde, crédito de insumo para quem apura fora do Simples, e a transição até 2033. Em cima dessa estrutura já dá para planejar. O texto completo da Lei Complementar 214/2025 está no site do Planalto e é a base de tudo que vier a seguir.
Será que você paga imposto a mais?
Um diagnóstico gratuito e sem compromisso com quem entende de odontologia.