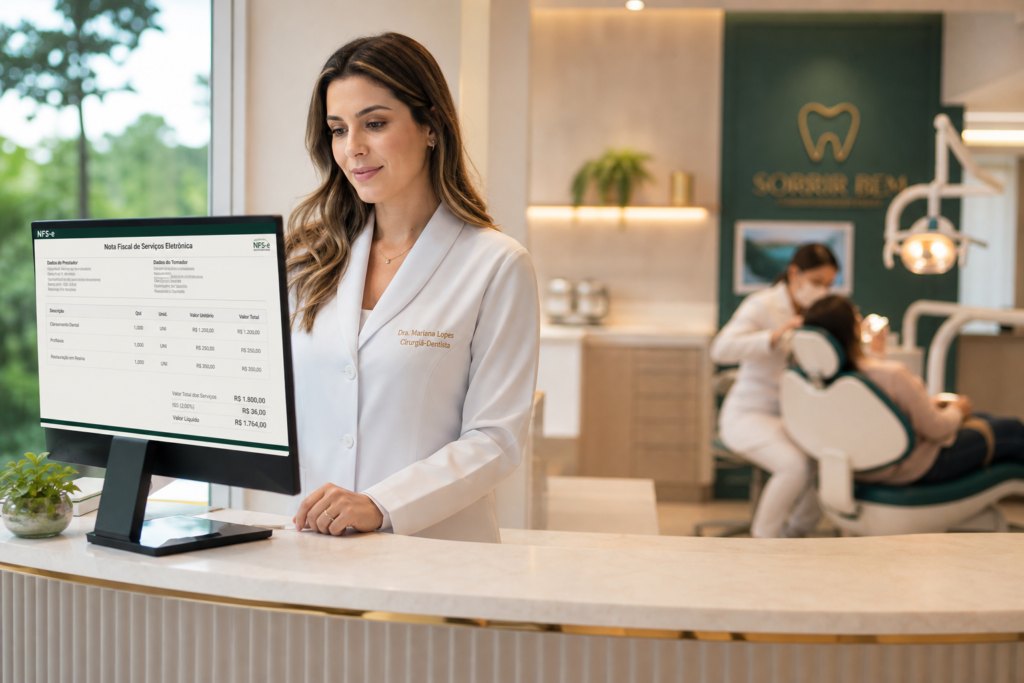
Dentista com CNPJ que presta serviço odontológico, atendimento cobrado de paciente particular ou faturado a convênio, precisa emitir Nota Fiscal de Serviço Eletrônica (NFS-e) a cada atendimento, na competência (o mês) em que o serviço foi prestado. Já quem atende como pessoa física, sem CNPJ, normalmente não emite NFS-e: emite o recibo eletrônico pelo Receita Saúde (obrigatório desde 01/01/2025) e recolhe o imposto de renda pelo Carnê-Leão, que segue outro regime, com outras regras de apuração.
Essa dúvida aparece com uma frequência que já deixou de surpreender. Outro dia um cliente, dentista recém-formado que tinha acabado de abrir CNPJ pra atender num consultório compartilhado, perguntou se podia continuar passando recibo do jeito de sempre, porque o sistema da prefeitura parecia complicado. A resposta curta é não. A resposta longa é o que este texto organiza: quando emitir nota, quando emitir recibo, como funciona a emissão na prática, o que muda quando entra convênio no meio, e onde moram os erros que mais aparecem no consultório.
CPF ou CNPJ: quem emite nota fiscal e quem emite recibo
O documento que o dentista emite depende de como ele está formalizado, não do tipo de procedimento. Se o atendimento é prestado por pessoa física, sem CNPJ, o documento correto não é mais o recibo de papel: desde 1º de janeiro de 2025, é obrigatório emitir o recibo eletrônico pelo Receita Saúde, aplicativo da Receita Federal, com identificação do paciente, valor, data e descrição do serviço. Esse dentista autônomo apura o imposto de renda pelo Carnê-Leão, recolhendo mensalmente sobre o que recebeu no mês, e o próprio Receita Saúde já lança o valor no Carnê-Leão Web automaticamente.
Se o atendimento é prestado por pessoa jurídica, o CNPJ do consultório ou da clínica, o documento correto é a Nota Fiscal de Serviço Eletrônica, emitida no sistema da prefeitura do município onde o CNPJ está inscrito como prestador. A nota é o registro fiscal do faturamento da empresa e gera a base de cálculo do ISS, imposto municipal cuja alíquota costuma variar entre 2% e 5% conforme o município (cada prefeitura define o próprio percentual dentro do teto e piso da lei complementar do ISS, e eventuais reduções por regime tributário), então vale confirmar o valor exato na prefeitura ou com o contador.
Um jeito simples de lembrar: CPF emite recibo e recolhe Carnê-Leão; CNPJ emite NFS-e e recolhe ISS, além dos demais tributos do regime escolhido (como o Simples Nacional). São dois sistemas diferentes, com obrigações diferentes, e misturar os dois é o erro mais comum que aparece no consultório.
Como emitir a NFS-e na prática
A emissão em si não é complicada depois que o consultório entende o fluxo. Na maioria dos municípios, o caminho segue esta lógica:
- Acessar o sistema de nota fiscal eletrônica da prefeitura com o login da empresa (CNPJ). Cada município tem o próprio portal, então o endereço e o layout variam de cidade pra cidade.
- Identificar o tomador do serviço: pode ser o próprio paciente, pessoa física, ou o convênio/plano odontológico, quando é ele quem paga o procedimento diretamente ao consultório.
- Descrever o serviço prestado de forma compatível com a lista de serviços do município (procedimento odontológico, consulta, tratamento), indicando o código correspondente à atividade.
- Informar o valor do procedimento e a competência, o mês em que o atendimento efetivamente aconteceu, mesmo que o pagamento caia num mês seguinte.
- Emitir a nota e guardar o comprovante, que compõe a apuração de impostos do mês e o relatório de faturamento da clínica.
Um ponto que costuma passar despercebido é justamente a competência do item quatro. A nota precisa refletir o mês do serviço prestado, não o mês em que o dinheiro entrou na conta nem o mês em que o dentista lembrou de emitir. Emitir fora da competência correta desalinha a apuração do ISS com o que a prefeitura espera receber naquele mês.
Convênio odontológico e retenção de ISS: como fica a nota
Aqui está o ponto que mais confunde dentista com CNPJ que atende convênio. Em muitos municípios, quando o tomador do serviço é pessoa jurídica, o convênio ou plano odontológico, a legislação municipal atribui a ele a responsabilidade de reter o ISS na fonte no momento do pagamento e repassar esse valor diretamente à prefeitura. Na prática, o dentista recebe o valor líquido, já descontado do imposto, e a nota fiscal precisa refletir essa retenção corretamente.
Pra visualizar, imagine que um convênio pague R$ 3.000,00 referentes aos procedimentos de um mês, e que a alíquota de ISS retido na fonte, só pra efeito de exemplo, seja 3%. O convênio reteria R$ 90,00 e repassaria esse valor à prefeitura, e o dentista receberia R$ 2.910,00 líquidos. A nota fiscal emitida precisa mostrar o valor bruto de R$ 3.000,00, o ISS retido de R$ 90,00, e deixar claro que a responsabilidade pelo recolhimento é do tomador. A alíquota real do seu município pode ser diferente, pra cima ou pra baixo, e alguns municípios nem aplicam retenção na fonte pra esse tipo de tomador, então vale confirmar a regra específica com o contador ou direto na prefeitura antes de configurar a nota assim.
O erro que aparece quando esse detalhe passa batido é a nota sair como se o ISS integral fosse de responsabilidade do dentista, gerando cobrança em duplicidade, ou o oposto: a nota sair sem nenhuma indicação de retenção quando ela era obrigatória. Os dois cenários geram inconsistência na apuração de impostos da clínica.
Os erros que mais aparecem no consultório
Depois de anos acompanhando a rotina fiscal de dentistas, alguns erros se repetem com uma frequência que já deixou de ser coincidência.
O primeiro, e mais comum de longe, é abrir CNPJ e continuar emitindo recibo em CPF por hábito. Acontece muito com quem migrou de autônomo pra pessoa jurídica e simplesmente não trocou o fluxo de faturamento. O problema é que, uma vez que o serviço passou a ser prestado pela empresa, o documento fiscal correto é a nota, e continuar emitindo recibo em nome pessoal gera descompasso entre o que a empresa declara e o que efetivamente foi faturado, além de expor o dentista a risco de autuação por omissão de receita.
O segundo erro é a nota emitida fora da competência, geralmente porque o consultório acumula a emissão pro fim do mês. O terceiro é justamente a confusão com retenção de ISS em convênio, explicada acima. E o quarto, mais silencioso, é a clínica não emitir nota nenhuma pra pagamentos de convênio, tratando o repasse como se já viesse líquido e não precisasse de documento. Isso é arriscado porque o convênio, como pessoa jurídica, também precisa da nota pra deduzir a despesa na contabilidade dele, e a ausência do documento correto do lado do dentista pode gerar prejuízo dos dois lados.
Nota fiscal de serviço eletrônica nacional: o que já muda
O Brasil está em processo de implementação de um sistema nacional e padronizado de nota fiscal de serviço, pensado pra unificar os múltiplos sistemas municipais num único padrão técnico de emissão, mantendo a competência do ISS com o município mas simplificando a vida de quem presta serviço em mais de uma cidade. O cronograma de adoção varia por município, conforme a adesão de cada prefeitura, e não vou arriscar precisar aqui em que fase o seu município está, porque essa é justamente a informação que muda com mais frequência.
O caminho seguro é conferir a situação atualizada direto no Portal Nacional da NFS-e, mantido pelo governo federal, e confirmar com o contador se e quando a prefeitura do seu consultório já exige emissão pelo sistema nacional. Na prática, pro dentista, a obrigação de emitir nota continua a mesma. O que muda é o sistema técnico por trás da emissão.
Nota fiscal e Receita Saúde não são a mesma coisa
Vale separar bem duas frentes que às vezes se misturam na cabeça de quem está organizando a parte fiscal do consultório. A nota fiscal de serviço (ou o recibo, no caso do CPF) é o documento que comprova a prestação do serviço e serve de base pro cálculo de ISS ou de Carnê-Leão. Já o programa de incentivo tributário ao paciente que declara gastos com saúde bucal é outra frente, tratada em detalhe no nosso guia sobre Receita Saúde para dentista, passo a passo. São mecanismos complementares: a nota bem emitida é o que dá ao paciente o comprovante que ele eventualmente usa pra deduzir despesa médica no imposto de renda dele.
Se o consultório ainda está organizando a rotina fiscal como um todo, não só a parte da nota, vale complementar a leitura com o nosso guia sobre os erros de contabilidade odontológica que custam caro ao dentista, que trata de outros pontos da gestão financeira do consultório além da nota fiscal em si.
Quando vale procurar apoio contábil
Mesmo dentista organizado erra nota fiscal de tempos em tempos, porque a regra muda de município pra município e o sistema da prefeitura nem sempre é intuitivo. Isso não é motivo pra pânico, é motivo pra revisar o processo com quem acompanha a rotina fiscal da clínica de perto. Se o consultório está há um tempo sem essa revisão, vale conferir o nosso conteúdo sobre como escolher contador para dentista, que ajuda a entender o que perguntar antes de contratar apoio contábil especializado na área.
Emitir nota fiscal de serviço odontológico corretamente não é burocracia por burocracia: é o que sustenta a regularidade fiscal do consultório, protege o dentista numa eventual fiscalização e garante que o convênio ou o paciente tenham o documento que precisam do lado deles. Vale revisar hoje mesmo se o seu consultório está emitindo o documento certo, na competência certa, com a retenção configurada do jeito que o seu município exige. Se preferir, a assessoria contábil especializada em odontologia da APICAL pode revisar esse fluxo junto com você.
Perguntas frequentes sobre nota fiscal de serviço odontológico
Dentista sem CNPJ, atendendo como autônomo, precisa emitir nota fiscal?
Não. Quem atende como pessoa física emite o recibo eletrônico pelo Receita Saúde (obrigatório desde 01/01/2025, não vale mais recibo de papel), com identificação do paciente, valor e data, e recolhe o imposto de renda mensalmente pelo Carnê-Leão. A obrigação de emitir NFS-e é de quem presta o serviço através de CNPJ.
O convênio odontológico sempre retém o ISS na fonte?
Depende do município. Em muitas cidades, quando o tomador do serviço é pessoa jurídica, a legislação municipal atribui a ele a retenção do ISS na fonte, mas essa regra não é universal, e a alíquota também varia. Confirme com a prefeitura do seu município ou com o contador antes de configurar a nota com retenção.
Se eu emitir a nota fora da competência correta, o que acontece?
A apuração do ISS e dos demais tributos fica desalinhada com o mês em que o serviço foi de fato prestado, o que pode gerar inconsistência entre a declaração da empresa e o esperado pela prefeitura, além de dificultar a organização financeira do consultório mês a mês.
A nota fiscal de serviço eletrônica nacional já é obrigatória para o meu consultório?
Depende do cronograma de adesão do seu município, que está em processo de implementação. Consulte o Portal Nacional da NFS-e ou seu contador pra confirmar a situação atual da sua cidade.
Será que você paga imposto a mais?
Um diagnóstico gratuito e sem compromisso com quem entende de odontologia.